美国财政部正以越来越短的时间窗口管理其现金需求,一个尘封近17年的融资工具悄然重 出江湖,令市场对美联储储备充裕程度的判断再添疑虑。
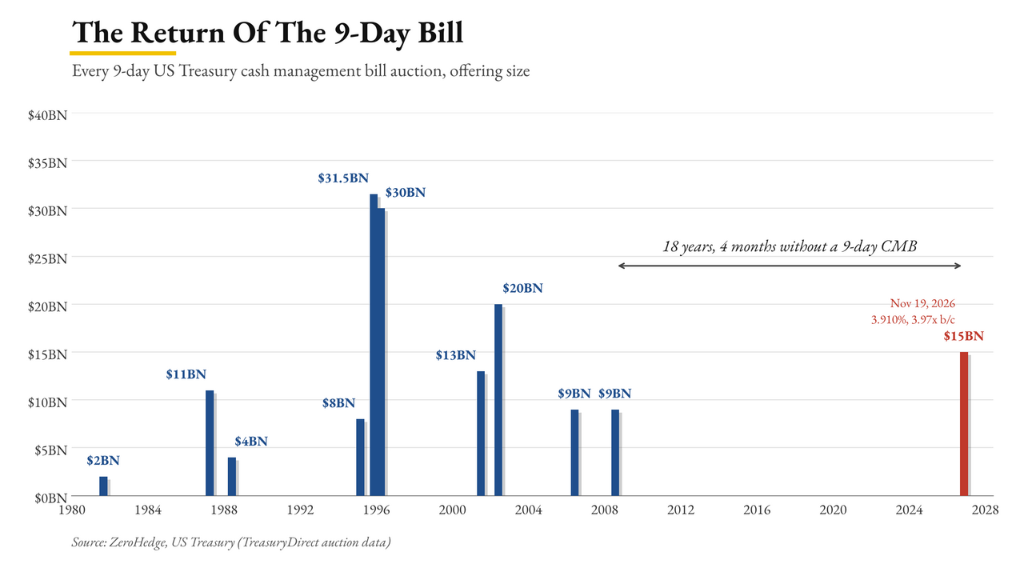
11月19日,美国财政部以3.910%的利率售出150亿美元、期限仅9天的现金管 理短期国库券(CMB),这是自2008年7月以来首次发行此类超短期工具,彼时In dyMac刚刚被接管,雷曼兄弟距离破产仅剩两个月。
此次“9天期票据”发行日期为11月24日,到期日为12月3日。拍卖需求尚算稳健, 间接投标人获配比例达45.8%,高于10月同类标售时的18.3%,主要交易商获配 比例则由77.6%降至52.0%。
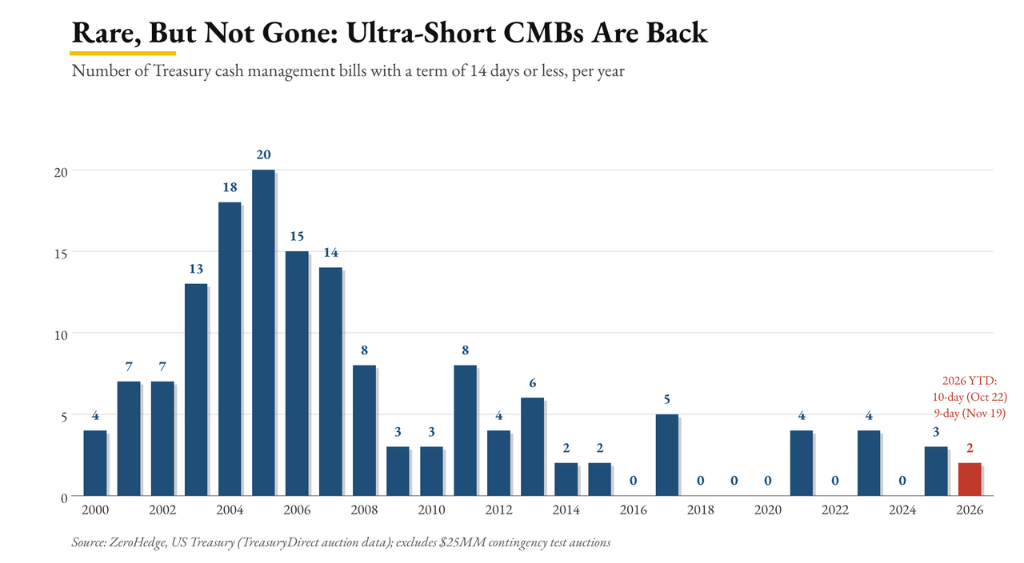
自1980年有完整拍卖记录以来,同类工具总计仅发行过11次,而过去十年中有六年完 全未有此类发行。而就在四周前的10月22日,美国财政部已售出250亿美元的10天 期短期国库券。
短期融资工具的高频重现,折射出美国政府现金管理压力的悄然升温。
美国财政部现金缓冲为何告急
据Zerohedge统计,超短的CMB已经变得很少见,过去十年中有六年一次也没有 出现。
美国财政部在11月4日的再融资声明中已预告,可能在11月底发行一只超短期CMB, 此次9天期工具正是用于跨越月末缺口——结算日定于感恩节前的周二,到期日则恰好落在 12月1日大额资金流出之后。
据Reverse Engineering Finance的John Comiskey分析,10月那笔10天期CMB的用途,是在财政部一般账户(TGA )余额逼近财政部现金余额政策规定的最低值时,为账户提供短暂的流动性桥接。
美国财政部目前正在为TGA补充储备,预计该账户余额将在11月底触及约1.025万 亿美元的阶段性峰值。