GPU租金持续飙升,背后可能不是AI算力需求有多强,而是融资渠道收紧造成的供给收 缩。
Liquid Compute首席产品官Stanley Lee近期在Odd Lots播客中指出,当前GPU现货和短期租金更多反映资金成本,而非底层需求变化。 贷款机构收紧对中型新型云服务商(neocloud)的融资条件,迫使无法获得长期贷 款的买家转向短期现货市场,反而推高了可见租金。
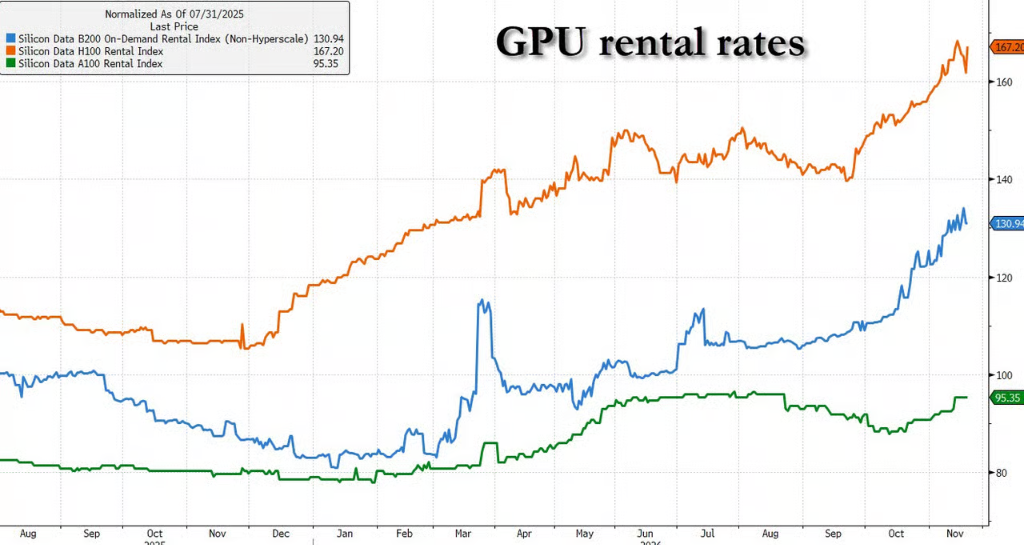
融资条件的变化已经相当明显。贷款机构对neocloud的贷款价值比(LTV)已从 今年夏季的80%降至目前的50%至60%。与此同时,CoreWeave信用违约互 换(CDS)利差扩大至约1300个基点,其2031年到期债券收益率升至16%。
高盛交易台主管Rich Privorotsky此前将GPU租金称为AI交易中最重要的单一指标,但高盛如今 也承认,现货租金虽然受到物理稀缺性支撑,底层经济性却在恶化。真正的问题是:租金上 涨究竟来自客户业务增长,还是来自上一轮股权融资带来的购买力?
信贷收紧推高GPU租金:融资越难,现货越贵
GPU租金近期涨势显著。Silicon Data的B200指数从8月底至11月19日上涨23.5%,由每GPU小时5.6 2美元升至6.94美元,周二一度触及7.10美元。H100租金自2025年7月以 来上涨67%。戴尔创始人Michael Dell上周也表示,H100每小时租金已从一年前的1.96美元升至3.10美元。
但租金上涨的背后,融资门槛正在快速提高。